Domain pagerank-linkverzeichnis.de kaufen?
Wir ziehen mit dem Projekt
pagerank-linkverzeichnis.de um.
Sind Sie am Kauf der Domain
pagerank-linkverzeichnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pagerank-linkverzeichnis.de kaufen?
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **

Ähnliche Suchbegriffe für 37b
Top-Angebote
Produkte zum Begriff 37b:
-
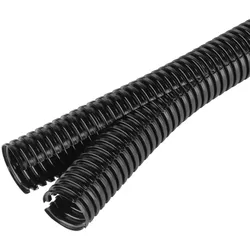
Fränkische Spiralschlauch 2PASM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=neinUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...628,46 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PPSM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=41,4 mmInnendurchmesser=31 mmWerkstoff=Polypropylen (PP)Einsatztemperatur=-40..105 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=110 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...350,00 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PAFM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V0Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=neinHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...730,48 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Wie beeinflusst die Optimierung für Suchmaschinen das Ranking einer Webseite?
Die Optimierung für Suchmaschinen verbessert die Sichtbarkeit einer Webseite in den Suchergebnissen. Durch die Verwendung relevanter Keywords und qualitativ hochwertiger Inhalte steigt das Ranking der Webseite. Zudem werden technische Aspekte wie Ladezeiten und mobile Optimierung berücksichtigt, um die Benutzererfahrung zu verbessern und das Ranking zu erhöhen. **
Wie funktioniert die Indexierung von Webseiten in einer Suchmaschine? Welche Rolle spielen Meta-Tags bei der Optimierung für Suchmaschinen?
Die Indexierung von Webseiten in einer Suchmaschine erfolgt durch sogenannte Crawler, die die Inhalte der Webseite analysieren und in den Index der Suchmaschine aufnehmen. Dabei werden relevante Informationen wie Texte, Bilder und Links berücksichtigt. Meta-Tags spielen eine wichtige Rolle bei der Optimierung für Suchmaschinen, da sie den Crawlern zusätzliche Informationen über den Inhalt der Webseite geben und somit die Auffindbarkeit in den Suchergebnissen verbessern können. **
Top-Angebote
Produkte zum Begriff 37b:
-
Fränkische Befestigungsclip 2CNPA-37BGeeignet für Rohrdurchmesser=37 mmGeschlossen=neinGeeignet für Schutzschläuche=jaWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=sonstigeAnreihbar=neinMax. Anzahl der Rohre=1Befestigungsart=SchraublochMit Einlage=neinMit Mauerdichtung=neinFarbe=schwarzEinsatztemperatur=-45..120 °CHalogenfrei=jaUV-beständig=ja40,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PASM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=neinUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...628,46 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Ähnliche Suchbegriffe für 37b
-
Fränkische Spiralschlauch 2PPSM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=41,4 mmInnendurchmesser=31 mmWerkstoff=Polypropylen (PP)Einsatztemperatur=-40..105 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=110 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...350,00 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PAFM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V0Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=neinHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...730,48 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PANM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=40 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...582,04 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
-
Wie beeinflusst die Optimierung für Suchmaschinen das Ranking einer Webseite?
Die Optimierung für Suchmaschinen verbessert die Sichtbarkeit einer Webseite in den Suchergebnissen. Durch die Verwendung relevanter Keywords und qualitativ hochwertiger Inhalte steigt das Ranking der Webseite. Zudem werden technische Aspekte wie Ladezeiten und mobile Optimierung berücksichtigt, um die Benutzererfahrung zu verbessern und das Ranking zu erhöhen. **
-
Wie funktioniert die Indexierung von Webseiten in einer Suchmaschine? Welche Rolle spielen Meta-Tags bei der Optimierung für Suchmaschinen?
Die Indexierung von Webseiten in einer Suchmaschine erfolgt durch sogenannte Crawler, die die Inhalte der Webseite analysieren und in den Index der Suchmaschine aufnehmen. Dabei werden relevante Informationen wie Texte, Bilder und Links berücksichtigt. Meta-Tags spielen eine wichtige Rolle bei der Optimierung für Suchmaschinen, da sie den Crawlern zusätzliche Informationen über den Inhalt der Webseite geben und somit die Auffindbarkeit in den Suchergebnissen verbessern können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.